Welcome to my blog PT.ASURANSI BOSOWA PERISKOP .........ARAFAH ACE
Kami melayani Penerbitan Surety Bond - Line Sevice kami : 085271611357

Check Page Rank of your Web site pages instantly:

This page rank checking tool is powered by Page Rank Checker service

Page Rank Checker

Tuesday, January 18, 2011

Asuransi Gempa Bumi, Letusan Gunung Berapi dan Tsunami (Earthquake, Volcanic Eruption and Tsunami)

Bayangkan betapa besarnya kerusakan atau kerugian yang ditimbulkan akibat tragedi Tsunami Aceh, Gempa Yogyakarta, Letusan Gunung Merapi dan bencana alam lainnya yang menimbulkan kerusakan atau kerugian yang katastropik (catastrophe) yang sangat besar, tidak hanya korban jiwa namun kerugian harta benda yang sangat luar biasa hingga membuat mereka kehilangan asa untuk bangkit kembali.

Menurut para ahli, Indonesia terletak dipertemuan dua lempeng bumi Euronesia dan lempeng Australia yang sangat rentan bergerak, Indonesia juga memiliki gunung berapi aktif yang sangat banyak sehingga Indonesia sangat rentan terhadap risiko-risiko tersebut, bahkan sepanjang tahun 2005 s/d 2007 dikenal sebagai tahun bencana alam untuk Indonesia mulai dari Gempa Bumi, Letusan Gunung Berapi dan Tsunami belum lagi termasuk banjir, tanah longsor dan lainnya.

Asuransi Gempa Bumi, Letusan Gunung Berapi dan Tsunami

Seperti namanya Polis ini menjamin kerusakan atau kerugian yang disebabkan oleh Gempa Bumi, Letusan Gunung Berapi dan Tsunami serta Kebakaran dan ledakan setelah terjadinya Gempa Bumi.

1.   Gempa Bumi, diartikan sebagai goncangan atau getaran bumi akibat gejala geologi seperti pergerakan tektonik dan letusan gunung berapi.
2.    Kebakaran dan peledakan setelah terjadinya gempa bumi, diartikan sebagai kebakaran dan peledakan yang diakibatkan langsung oleh gempa bumi.
3.   Letusan Gunung Berapi, diartikan sebagai keluarnya larutan atau batu panas atau uap, gas atau cairan dari lubang atau lubang-lubang ditanah.
4.   Tsunami, diartikan sebagai gelombang besar akibat pergeseran tanah dibawah laut seperti penyusupan lempengan kerak bumi atau oleh letusan gunung berapi.

Klausul 72 Jam

Peristiwa Gempa Bumi, Letusan Gunung Berapi dan Tsunami yang terjadi dalam rangkaian waktu 72 jam untuk keperluan polis ini dianggap sebagai satu kejadian sehingga tetap dalam jaminan polis dan berlaku satu kali potongan klaim (deductible)

Potongan Klaim (Deductible)

Mengingat kerusakan atau kerugian yang ditimbulkan oleh peristiwa Gempa Bumi, Letusan Gunung Berapi dan Tsunami adalah bersifat katastropik yang sangat besar, maka adalah wajar jika Tertanggung harus memikul bagian risiko sendiri yang cukup besar pula yaitu ditetapkan 2.5% dari Total Harga Pertanggungan (TSI)

yang terjadi dalam rangkaian waktu 72 jam untuk keperluan polis ini dianggap sebagai satu kejadian sehingga tetap dalam jaminan polis dan berlaku satu kali potongan klaim (deductible)

Benefit Tambahan

Benefit tambahan dari Asuransi Gempa Bumi, Letusan Gunung Berapi dan Tsunami adalah mengikuti atau sama dengan polis Asuransi Kebakaran atau Asuransi Property All Risks (PAR) nya

Premi

Pada awalnya MAIPARK atau Pool Asuransi Risiko Khusus yang menangani Asuransi Gempa Bumi, Letusan Gunung Berapi dan Tsunami menerapkan rate premi yang cukup tinggi berkisar dari 0.12% s/d 0.15% berdasarkan Earthquake Zone lokasi pertanggungan. Namun dalam perkembangannya di praktek Perusahaan Asuransi bersaing hanya pada tarip dasar Asuransi Kebakaran atau Asuransi Property All Risks nya, paling tinggi mereka hanya mengenakan tambahan premi 0.05% saja untuk tambahan risiko Gempa Bumi, Letusan Gunung Berapi dan Tsunami

Bahkan perkembangan terakhir di market sudah lazim dengan istilah “Beli PAR Gratis Earthquake” atau malah sebaliknya “Beli Earthquake Gratis PAR” yang berarti mereka hanya mengenakan tarip dasar 0.15% saja untuk paket Asuransi PAR plus Earthquake

How to insure?

Asuransi Gempa Bumi, Letusan Gunung Berapi dan Tsunami umumnya dibeli dalam satu paket dengan Asuransi Kebakaran atau Asuransi Property All Risks nya.

Asuransi kerugian

Asuransi Kerugian terdiri dari berbagai jenis atau cabang pertanggungan, yaitu:

Asuransi Harta Benda (Property Insurance)

Asuransi Rekayasa (Engineering Insurance)
9)     Asuransi Peralatan Elektronik (Electronic Equipment Insurance) - EEI
10)   Asuransi Mesin (Machinery Breakdown) – MB
11)   Asuransi Loss of Profit following Machinery Breakdown – LoP MB
12)   Asuransi Boiler (Boiler and Pressure Vessel Insurance)
13)   Asuransi Pekerjaan Sipil (Civil Engineering and Completed Risks)
14)   Asuransi Stocks (Deterioration of Stocks)


Asuransi Aneka (Miscellaneous)
16)   Asuransi Pencurian (Burgary)
17)   Asuransi Uang (Money Insurance)
20)   Asuransi Kesehatan (Health Insurance)
21)   Asuransi Perjalanan (Travel Insurance)

Asuransi Jaminan (Bonding / Guaratee)
22)   Jaminan Tender (Bid Bond)
23)   Jaminan Uang Muka (Advance Payment Bond)
24)   Jaminan Pelaksanaan (Performance Bond)
25)   Jaminan Pemeliharaan (Maintenance Bond)

Asuransi Marine Risks & Marine Liability
31)   Asuransi Builders Risks
32)   Asuransi Ship Builders Liability
33)   Asuransi Terminal / Port Liability

Asuransi Tanggung Gugat (Liability)
37)   Asuransi Automobile Liability
38.   Asuransi Workmens Compensation
39)   Asuransi Employers Liability

Asuransi Professional Liability

Monday, January 17, 2011

Erection all risk (ear) insurance

ERECTION ALL RISK (EAR) INSURANCE
Menjamin semua risiko kerusakan atau kerugian yang terjadi dalam proses pemasangan atau instalasi mesin-mesin (kecuali beberapa risiko saja yang tercantum dalam pengecualian)


Jaminan Asuransi Erection All Risks (EAR) termasuk:

· Jaminan untuk Kebakaran, Petir, Ledakan, Kejatuhan Pesawat dan Asap
· Jaminan untuk Kerusuhan, Pemogokan, Perbuatan Jahat dan Huru Hara

· Jaminan untuk Angin Topan, Badai, Banjir dan Kerusakan akibat Air

· Jaminan untuk Gempa Bumi, Letusan Gunung Berapi dan Tsunami

· Jaminan untuk Tanah Longsor dan Pergerakan Tanah

· Jaminan untuk Perampokan dan Pencurian

· Jaminan untuk Kesalahan desain (faulty design) - optional

· Jaminan untuk Kesalahan pemasangan (faults in erection)

· Jaminan untuk Kecelakaan lainnya.


Polis Erection All Risks (EAR) terdiri dari 2 Bagian

Bagian 1 : Kerusakan Material (Material Damage)

Bagian 2 : Tanggung Jawab Hukum terhadap Pihak Ketiga (Third Party Liability)


Bagian 1 : Kerusakan Material (Material Damage)
Polis menjamin kerugian atau kerusakan fisik, yang tidak terduga dan tiba-tiba dari sebab apapun, selain dari hal-hal yang dikecualikan secara khusus, sehubungan dengan proses pemasangan atau instalasi mesin tsb

Objek Pertanggungan

Objek Pertanggungan Asuransi Erection All Risks (EAR) dapat berupa:
· Erection Work – Kontrak Pekerjaan termasuk harga mesin, biaya pengangkutan, bea masuk, biaya pemasangan dan biasanya sudah termasuk Pajak (PPn).

· Pekerjaan konstruksi teknik sipil seperti pondasi dll

· Biaya pembersihan puing (Clearance of debris)

· Surrounding Property – Harta benda milik atau dalam pengawasan principal

Jangka Waktu Pertanggungan

Polis Erection All Risks (EAR) mulai berlaku sejak dimulainya pekerjaan atau setelah dibongkarnya barang di lokasi dan berakhir terhadap bagian dari kontrak pekerjaan yang telah diserahterimakan atau setelah pelaksanaan uji coba pertama atau uji beban (testing and commissioning) ditambah dengan masa pemeliharaan (maintenance period)

Pengecualian

· Perang, terorisme, nuklir dan radioaktif

· Kesengajaan oleh Tertanggung

· Penghentian pekerjaan baik total atau parsial

· Gangguan usaha, termasuk penalti, kerugian karena keterlambatan

· Kesalahan desain (faulty design) cacat bahan dan pengerjaan (defective material and bad workmanship) kecuali kesalahan dalam pemasangan.

· Aus, korosi, sifat barang itu sendiri

· Kerusakan pada berkas, gambar atau catata (files and drawings)


Bagian 2 : Tanggung Jawab Hukum terhadap Pihak Ketiga (Third Party Liability)

Polis menjamin tangung jawab hukum terhadap pihak ketiga sehubungan dengan pelaksanaan pekerjaan atas cidera badan (bodily injury), kerusakan harta benda (property damage) dan biaya-biaya hukum (law costs and expenses)

a) bodily injury: cedera badan atau sakit pihak ketiga karena kecelakaan (baik fatal ataupun tidak),

b) property damage: kerugian atau kerusakan karena kecelakaan atas harta benda milik pihak ketiga

c) law costs and expenses: semua ongkos dan biaya litigasi yang diperoleh penuntut dari Tertanggung, dan semua ongkos dan biaya yang timbul dengan persetujuan tertulis Penanggung

Jaminan Tambahan (Klausul)
· MR 001 Cover for Loss or Damage due to Strike, Riot and Civil Commotion (SRCC)

· MR 002 Cover for Cross Liability

· MR 003 Maintenance Visits Cover

· MR 004 Extended Maintenance Cover

· MR 006 Cover of Extra Charges for Overtime, Night Work, Work on Public Holidays, Express Freight

· MR 007 Cover of Extra Charges for Airfreight

· MR 013 Property in Off-Site Storage

· MR 100 Cover for Testing of Machinery and Installations

· MR 105 Cover for Existing Structures and/or Surrounding Property

· MR 113 Inland Transit

· MR 115 Cover for Designer’s Risk

· MR 116 Cover for Insured Contract Works Taken Over or Put into Service

· MR 119 Principal’s Existing Property or Property Belonging to or Held in Care, Custody or Control by the Insured

· MR 120 Vibration, Removal or Weakening of Support

Deductibles

Untuk Asuransi Erection All Risks (EAR) umumnya berlaku ketentuan Deductible - potongan klaim US$ 1,000 untuk proyek kecil menengah s/d US$ 10,000 untuk proyek besar.


Premium

Mulai dari 0.12% to 0.20%
Tentu saja sangat bergantung pada underwriting factors i.e.Jenis proyek pembangunan, lokasi risiko, contract value, pengalaman kontraktor, schedule pekerjaan, terms and conditions, dll.

Asuransi Alat Berat : HEAVY EQUIPMENT INS vs CONTRACTOR PLANT MACHINERIS / EQUIPMENT

Terdapat beberapa jenis polis di market yang digunakan untuk penutupan Asuransi Alat Berat yaitu Heavy Equipment Insurance (HE) vs Contractors’ Plant and Equipment (CPE) atau Machinery (CPM). Jadi klien wajib berhati-hati.

Heavy Equipment Insurance (HE) juga terdiri dari berbagai versi wordings, ada yang named perils ada juga yang unnamed perils karena sifatnya yang tailor made jadi sangat bergantung dari perusahaan Asuransi ybs.

Contractors’ Plant and Machinery (CPM) adalah Standard Munich Re wordings yang dipakai luas di industri Asuransi kadang disebut juga Contractors’ Plant and Equipment (CPE) karena mungkin dipandang lebih tepat penggunaan istilah Equipment daripada Machinery untuk objek yang diasuransikan

HE vs CPE manakah yang lebih bagus? CPE pastinya lebih bagus karena selain bersifat standar wordings CPE bersifat “All Risks”.

CONTRACTORS PLANT AND EQUIPMENT (CPE)

Menjamin semua risiko kerusakan atau kerugian fisik yang terjadi secara tiba-tiba dan takterduga terhadap objek pertanggungan (kecuali beberapa risiko saja yang tercantum dalam pengecualian)

Polis CPE juga tetap menjamin kerusakan atau kerugian pada saat Alat-alat berat sedang bekerja (at work), sedang diam (at rest), ataupun sedang dibongkar dalam proses perawatan atau overhauling

Jaminan Contractors’ Plant and Equipment (CPE) termasuk:

*Jaminan untuk Kebakaran, Petir, Ledakan, Kejatuhan Pesawat dan Asap

*Jaminan untuk Kerusuhan, Pemogokan, Perbuatan Jahat dan Huru Hara

*Jaminan untuk Angin Topan, Badai, Banjir dan Kerusakan akibat Air

*Jaminan untuk Gempa Bumi, Letusan Gunung Berapi dan Tsunami

*Jaminan untuk Tanah Longsor dan Pergerakan Tanah

*Jaminan untuk Perampokan dan Pencurian

*Jaminan untuk Kesalahan atau kelalaian dalam pengoperasian

*Jaminan untuk Kecelakaan lainnya.


PENGECUALIAN

· Kerusakan elektrik atau mekanik dan Ledakan boiler

· Replaceable parts: saringan, tali, baterai, dll

· Kendaraan umum, perahu, pesawat

· Kerusakan karena air pasang (rob)

· Kerusakan selama dalam perjalanan (in transit)

· Aus, korosi, sifat barang itu sendiri

· Kerusakan selama pengetesan

· Pekerjaan dibawah tanah (underground)

· Perang, terorisme, nuklir dan radioaktif

· Kesengajaan oleh Tertanggung


· Kerusakan yang masih dalam garansi pabrik

· Gangguan usaha dan Tanggung Jawab Hukum


Objek Pertanggungan: Alat-alat berat apa saja yang bisa diasuransikan?

Semua jenis alat-alat berat atau peralatan kontraktor pada umumnya bisa diasuransikan, peralatan konstruksi, pertambangan batu-bara, pertambangan biji besi, timah, pertambangan batu, terminal container, dll seperti:

· Cranes · Wheel Loader · Excavator · Forklift · Vibrator · Dump Trucks · Grinda · Buldozer · dan lain-ain dari berbagai jenis dan varian

Freight & forwarders liability insurance

Apa itu Freight Forwarders?

Menurut situs GAFEKSI (Gabungan Forwarder & Ekspedisi Indonesia) atau INFA (Indonesian Forwarders Associations) -www.infa.or.id-; Jasa Ekspedisi Angkutan Barang (Freight Forwarding Services) merupakan jasa yang berhubungan dengan penerimaan, angkutan, pengkonsolidasian, penyimpanan, penyerahan, Logistik dan atau distribusi barang beserta jasa tambahan dan jasa pemberian nasehat yang terkait dengannya, termasuk kegiatan kepabeanan dan perpajakan, kewajiban pemberitahuan tentang barang untuk keperluan instansi pemerintah, penutupan asuransi barang dan pengutipan atau pembayaran tagihan atau dokumen yang berhubungan dengan barang tersebut.

Secara garis besar Freight Forwarding Services meliputi:

  • Ocean freight forwarder / NVOC
  • Air freight forwarder / air cargo agent
  • Customs Agent
  • Road haulier - Trucking
  • In transit warehousing / Depot Opeartors
  • Packing / Consolidating


Mengapa anda butuh Freight Forwarders’ Liability?

Care Custody and Control
Freight Forwarders bertanggung jawab terhadap barang-barang pihak ketiga (cargo) yang berada dalam penanganan dan pengawasannya (care, custody and control) agar aman dan selamat samapi tujuan.

So Many Parties
Mengangkut barang dari satu lokasi ke lokasi lainnya diseluruh Indonesia (domestic) maupun diseluruh belahan bumi (worldwide) melibatkan banyak sekali pihak-pihak terkait mulai dari pemilik barang, sub-kontraktor, pihak angkutan darat, pihak pekerja bongkar muat, pelabuhan, pihak pelayaran, bea-cukai, dan pihak ketiga lainya. Jika terjadi klaim, siapa yang bertanggung jawab?

So Many Claims
Klaim dapat timbul dari kontrak pengangkutan, bill of lading atau airway bill, kontrak pergudangan, maupun tanggung gugat hukum pihak ketiga lainnya yang mungkin timbul dari suatu peristiwa kecekaan pengangkutan.

High Cost of Defence
Terbukti bertanggung jawab ataupun tidak, jika terjadi suatu permasalahan maka dapat dipastikan bahwa biaya investigasi dan pembelaan hukum bisa sangat mahal, biaya pengacara (lawyer) dan biaya-biaya pengadilan baik tingkat pertama, banding dan kasasi bisa sangat lama dan sangat mahal.


Freight Forwarders’ Liabilty Insurance sebenarnya adalah persyaratan wajib (compulsory) bagi perusahaan untuk bisa beroperasi di bidang jasa freight forwarders, namun demikian yang terjadi di Indonesia FFL belumlah merupakan keharusan terkecuali jika mereka dipersyaratkan dalam suatu kontrak atau keagenan dengan perusahaan asing.


Bukankah sudah ada “Marine Cargo Insurance”?

Marine Cargo Insurance dibeli dan premi dibayar oleh pemilik barang (cargo owner) untuk menjamin kerusakan atau kerugian yang terjadi pada kargo selama dalam perjalanan (transit), jika kerusakan atau kerugian kargo terjadi akibat dan berada dalam penanganan dan pengawasan (care, custody and control) Freight Forwarders, maka pemilik kargo maupun cargo underwriters akan menuntut hak subrogasi kepada perusahaan Freight Forwarders.


Kitab Undang-Undang Hukum Perdata (Pasal 1365 dan 1366)

Pasal 1365.

Tiap perbuatan yang melanggar hukum dan membawa kerugian kepada orang lain, mewajibkan orang yang karena salahnya menimbulkan kerugian itu untuk mengganti kerugian tersebut.

Pasal 1366.

Setiap orang bertanggung jawab, bukan hanya atas kerugian yang disebabkan perbuatan-perbuatannya, melainkan juga atas kerugian yang disebabkan kelalaian atau kurang hati-hatinya.

Polis Freight Forwarders’ Liability Insurance memberikan jaminan yang lengkap untuk segala aktivitas jasa pengangkutan barang, tidak hanya terbatas pada jaminan atas kerugian dan kerusakan kargo tetapi juga menjamin consequential loss, misdelivery, delay, fines & duties, dan tentu saja jaminan terhadap third party legal liability, yang dibagi dalam 4 kelompok jaminan:

1) Cargo and Related Liabilities

2) Third Party Liability

3) Liability for Fines & Duty

4) Claims Expenses


Cargo and Related Liabilities
Menjamin tanggung gugat hukum terhadap kerugian atau kerusakan kargo yang berada dalam penanganan atau pengawasan, freight forwarder sesuai dengan kontrak pengangkuan atau konvensi pengangkutan internasional;
a. Kerusakan atau kerugian fisik pada kargo

b. Kerusakan atau kerugian fisik pada kapal atau peralatan pihak ketiga

c. Kerugian lanjutan atau biaya-biaya ekstra (direct consequential loss) sebagai akibat dari kerusakan atau kerugian a dan b

d. Kesalahan pengiriman, penyerahan kargo dan keterlambatan karena kelalaian dalam menjalankan SOP, (delay, incorrect or wrongful delivery of cargo, failure or omission to follow specific instruction)

e. Kontribusi biaya GA yang tidak bisa diperoleh dari klien (cargo’s contribution to general average and salvage which the Insured is unable to recover form the Customers)


Third Party Liability
Menjamin tanggung gugat hukum terhadap cidera badan atau kerusakan harta benda pihak ketiga akibat suatu kecelakaan dalam pengangkutan atau kegiatan freight forwarder
a. Cidera badan pihak ketiga (third party bodily injury)
b. Kerusakan atau kerugian harta benda pihak ketga (loss or damage to third party property)
c. Kerugian lanjutan atau biaya-biaya ekstra (direct consequential loss) yang diderita pihak ketiga sebagai akibat dari a dan b


Liability for Fines & Duty
Menjamin tanggung gugat hukum terhadap biaya-biaya, denda akibat pelanggaran aturan kepabeanan (custom) atau regulasi yang berlaku (Unintentional breach of any law or statutory provision) sehubungan dengan:
a. Export-import kargo
b. Peralatan (equipment) yang digunakan untuk pengankutan atau handling kargo
c. Keimigrasian (immigration)
d. K3 (safety of working conditions)


Claims Expenses
Menjamin biaya-biaya perkara dan pengacara dalam proses klaim dan penyelesaian klaim, biaya-biaya tsb dapat meliputi:
a. biaya-biaya surveyor, lawyer, or expert
b. biaya-biaya untuk memusnahkan kargo
c. biaya-biaya karantina, fumigasi, disinfektan (selain untuk prosedur normal)


Siapa saja yang bisa klaim kepada Freight Forwarders?
Jika terjadi kerusakan atau kerugian, Siapa saja yang bisa klaim kepada Freight Forwarders? Ya…bisa siapa saja. Klaim bisa datang dari:
  • The cargo owner - your customer (Pemilik kargo)
  • Sub-contractors
  • Owners or operators of the vessel, aircraft or truck carrying the cargo
  • Authorities (Pemerintah)
  • Third parties to whom you owe a duty of care (Pihak ketiga)


Limit of Liability: Berapa jumlah ganti rugi nya?

Sesuai dengan Konvensi International yang dicantumkan dalam kontrak pengangkutan, Bill of Lading untuk pengangkutan laut dan Airway Bill untuk pengangkutan udara


Dalam hal pengangkutan kargo melalui laut, terdapat 4 konvensi internasional yang berlaku, yaitu:

Limits of Liability under the international conventions:

1.The limit under Hague Rules 1924 - Pounds 100 per package or unit, Pounds 100 being the amount to Pounds 100 gold value.
2.The limit under Hague-Visby Rules 1968 - 10,000 Poincare Francs per package or unit or 30 Poincare Francs per kilo of gross weight, whichever is higher
3.The limit under Hamburg Rules 1978 - 2.5 Special Drawing Rights (SDR) per kg or 835 SDRs per package or shipping unit
4.The limit under SDR Protocol 1979 - 2 SDRs per kg or 666.67 SDRs per package, whichever is higher


Sedangkan untuk pengangkutan udara diatur dalam Warsaw Convention 1929 – 250 French Gold Francs per kilogram (atau sekitar 51.9230 USD per kilogram)

Jika Berat Maksimum yang diperkenankan untuk container 20 Feet adalah 20 Ton dan untuk container 40 feet adalah 28 Ton dengan memakai SDR Protocol 1979 yang umum dipakai, dengan kurs 1 SDR = 1.53 USD maka akan diperoleh batas maksimum ganti rugi sebesar US$ 61,200 s/d US$ 85,680 per container.

Nah kalau dalam satu kapal terdapat 10 kontainer milik satu Perusahaan Freight Forwarders, maka perlu sedikitnya US$ 600,000 Limit of Liability per shipmentnya bukan? Belum lagi untuk menjamin extra charges dan Tanggung Jawab Hukum Pihak Ketiga dan Claim Expenses.


Special Limit Max US$ 100,000

Special Limit Max US$ 100,000 diberlakukan di polis khusus untuk cargo: (cigarettes, spirits or wines, works of art, mobile telephones and parts, computers and parts and software, memory chips, and computer security system).

Berapa Rate / Premi-nya?

Rate / Premi Freight Forwarders’ Liability sangat bergantung kepada besar kecilnya portfolio dan turn over perusahaan freight forwarders yang disebut Gross Freight Receipt (GFR), Company Profile, Range of Services, Claims Experience, and Limit of Liability.

Berdasarkan pengalaman biasanya premi mulai dari US$ 3,500 per tahun

Gross Freight Receipt (GFR)
Gross revenue plus payments to agents and subcontractors in respect of transport services, but excluding customs duty, sales tax, or similar fiscal charges/ disbursements paid on behalf of customers. Do not deduct any cost of operation, fixed recurring or isolated overhead or any other expenses of any kind.


Bagaimana cara penutupannya?

Nasabah harus mengisi dan melengkapi dokumen-dokumen sebagai berikut
1. Proposal Form

2. Company Profile

3. Bill of Lading / Airway Bill

Asuransi cargo / asuransi pengiriman barang

Asuransi Cargo adalah jaminan perlindungan asuransi terhadap kerusakan/kerugian/kehilangan untuk Barang / Harta benda selama dalam masa pengangkutan baik itu menggunakan alat angkut darat, laut atau udara atas risiko2 yang mungkin terjadi.

Dimana Jenis Jaminan terdiri dari :

Marine Cargo Insurance (Asuransi Pengangkutan Laut )
ICC "A" : cover all risk, hanya menyebutkan risiko yang di kecualikan
ICC "B" : mengcover risiko tertentu ( di sebutkan yang di jamin)
ICC "C" : mengcover risiko tertentu dengan jaminan yang lebih sempit

Risiko2 yang di jamin antara lain ( yg di sebutkan di dlm ICC)

ICC "C"
* Kebakaran atau peledakan
* Kapal terdampar, kandas, tenggelam atau terbalik
* Alat angkutan darat terbalik atau keluar rel
* Pembongkaran muatan di pelabuhan darurat
* General average (kerugian umum yang ditanggung bersama)
* Jettison (pembuangan sebagian barang ke laut apabila kapal dalam
keadaan bahaya dengan maksud menyelamatkan kapal sehingga dapat
melanjutkan perjalanan)


ICC B = ICC "C" PLUS RISIKO DI BAWAH INI
* Kerugian akibat gempa bumi dan letusan gunung berapi
* Kerugian akibat washing overboard (terbuangnya sebagian barang
secara tidak sengaja)
* Masuknya air laut/sungai/danau ke dalam tempat penyimpanan barang
* Kerusakan total loss untuk setiap bungkusan (package) pada saat
bongkar muat


Risiko yang di kecualikan :
* Kerugian yang disengaja oleh tertanggung
* Kebocoran
* Susut atau keausan yang wajar
* Kerugian/kerusakan akibat pengemasan yang tidak memadai
* Akibat dari sifat barang itu sendiri
* Akibat dari keterlambatan
* Akibat keuangan yang buruk dari pemilik, manajer, penyewa atau
operator alat angkut
* Tindakan salah atau sengaja yang dilakukan oleh orang lain
* Penggunaan senjata perang, senjata atom/nuklir atau reaksi radioaktif

Jadi ICC A : ICC B + ICC A dan risiko lainnya (diluar risiko2 diatas)

Inland Transit (Asuransi Pengangkutan Darat)
Cover A :cover risiko tertentu (disebutkan yang di jamin)
Cover B :cover all risk (hanya menyebutkan risiko yang di kecualikan)

Air Cargo (Asuransi Pengangkutan Udara)
ICC (Air) : cover all risk, hanya menyebutkan risiko yang di kecualikan

ICC = Institute Cargo Clause

Note :Risiko2 yang di kecualikan tetap sama untuk ke 3 jenis Asuransi Cargo tersebut di atas.

Sunday, January 16, 2011

Asuransi Pengangkutan Barang (Marine Cargo Insurance)

Mengangkut barang dari satu tempat ke tempat lainnya di seluruh dunia baik melalui udara, laut dan darat adalah sangat berisiko, seringkali terjadi kerusakan dan atau kerugian selama dalam perjalanan, olehkarenanya anda membutuhkan Asuransi Pengangkutan Barang (Marine Cargo Insurance)

Jaminan Polis: Marine Cargo Clauses
1.Jaminan Satu: Clause A (All Risks)
Menjamin segala kerusakan atau kerugian, kecuali terhadap risiko yang dikecualikan
2.Jaminan Dua (Clause B) atau Jaminan Tiga (Clause C)
Menjamin kerusakan atau kerugian yang disebabkan oleh beberapa risiko saja

Risiko
Clause B
Clause C
kebakaran atau peledakan
Ya
Ya
kapal kandas, terdampar, tenggelam atau terbalik
Ya
Ya
alat angkut darat tabrakan, terbalik atau keluar rel;
Ya
Ya
tabrakan kapal atau benturan kapal dengan benda-benda lain kecuali air
Ya
Ya
pembongkaran barang di pelabuhan darurat
Ya
Ya
gempa bumi, tsunami, letusan gunung berapi atau sambaran petir;
Ya
Tidak
pengorbanan kerugian umum (general average sacrifice)
Ya
Ya
jettison
Ya
Ya
barang tersapu ombak ke laut
Ya
Tidak
masuknya air laut, air danau atau air sungai ke dalam alat angkut, kapal, palka kapal, kontainer, mobil box atau tempat penyimpanan di luar kapal atau alat angkut darat
Ya
Tidak
kerugian total per koli, karena terlempar atau jatuh ke laut selama pemuatan atau pembongkaran barang ke atau dari kapal
Ya
Tidak
*Ya: Dijamin vs Tidak: Tidak dijamin


Jaminan Tambahan
Marine Cargo Clause A (Jaminan Satu) umumnya memberikan jamian tambahan untuk:
1.Jaminan dari Gudang ke Gudang (warehouse to warehouse)
2.Jaminan bongkar muat (loading and unloading risks)
3.Jaminan General Average losses and General Average Contributions
4.Jaminan perang, pemogokan, kerusuhan, dan huru hara (war, strikes, riots and civil commotions)
5.Jaminan pencurian, bajing loncat dan tidak terkirim (theft, pilferage and non delivery
)
Pengecualian
Asuransi Pengangkutan Barang (Marine Cargo Insurance) tidak menjamin:
·   kebocoran yang wajar, berkurangnya berat atau volume yang wajar atau keausan yang wajar
·   keterlambatan, dan kehilangan keuntungan
·   pembungkus atau persiapan yang kurang sesuai atau kurang memadai
·   kerusakan mekanik, atau kerusakan elektrik, jika tidak terdapat kerusakan dari luar
·   Karat, Oksidasi, Perubahan warna, Kontaminasi, jika tidak terdapat kerusakan dari luar

Warehouse to Warehouse
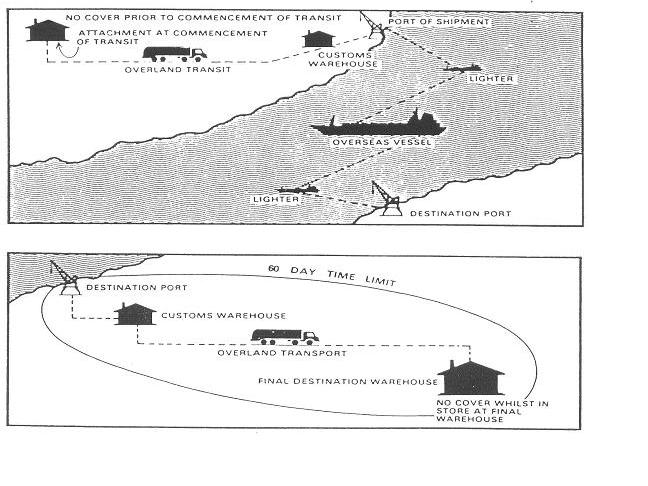
Polis Asuransi Marine Cargo menjamin kerusakan atau kerugian yang disebabkan oleh suatu risiko dari sejak barang meninggalkan gudang pengirim sampai tiba di gudang tujuan seperti tampak pada gambar:
 
Harga Asuransi
Dalam Asuransi Marine Cargo, anda dapat mengajukan harga Asuransi CIF+10%
•Cost, harga barang 
•Insurance, asuransi
•Freight, ongkos angkut             
•10% laba yang diharapkan

Premi
Premi Asuransi Marine Cargo umumnya berkisar 0.1% s/d 0.2% Namun penentuan premi  dipengaruhi oleh beberapa faktor:
  • Jenis barang / Cargo: general cargo, mesin, dll
  • Jenis pengepakan: Kontainer atau Non-kontainer
  • Jenis Kapal: Baja, Tongkang, dll
  • Rute pelayaran: domestic atau seluruh dunia
  • Jenis Jaminan: Clause A, B or C (Jaminan Satu Dua atau Tiga)

Kamus - Istilah Asuransi | Agen Asuransi Indonesia di Jakarta | Agen Asuransi di Jakarta | Asuransi Kesehatan Jiwa | Reksa Dana | Asuransi Syariah | Agen Asuransi | Asuransi Jiwa | Asuransi Kesehatan | Asuransi Pendidikan

Kamus - Istilah Asuransi | Agen Asuransi Indonesia di Jakarta | Agen Asuransi di Jakarta | Asuransi Kesehatan Jiwa | Reksa Dana | Asuransi Syariah | Agen Asuransi | Asuransi Jiwa | Asuransi Kesehatan | Asuransi Pendidikan

Insurance

Q1. Apakah perbedaan dari Polis Asuransi Kebakaran dengan Polis Asuransi Property All Risk / Industrial All Risk ?
A1. Di dalam Polis Asuransi Kebakaran disebutkan risiko-risiko apa saja yang dijamin secara spesifik , yaitu :
  1. Risiko utama (main coverage) : Fire (kebakaran) , Lightning (Petir), Explosion (Ledakan), Impact of Aircraft (Kejatuhan Pesawat Terbang) dan Smoke (Asap)  biasa disingkat dengan Flexas
  2. Risiko perluasan (extended coverage) : seperti Kerusuhan (RSMD), Banjir, dsb.
  3. Risiko yang dikecualikan (pengecualian/exclusion).
Sehingga polis Asuransi Kebakaran dinamakan “Named Perils” Policy.
Sedangkan di dalam Polis Property All Risk /Industrial All Risk tidak secara tegas disebutkan risiko-risiko apa saja yang dijamin. Di dalam polis Property All Risk / Industrial All Risk yang disebutkan secara specific adalah Exclusion atau Pengecualiannya. Jadi dengan kalta lain polis Property All Risk /Industrial All Risk menjamin semua risiko sepanjang risiko tersebut tidak dikecualikan.
Sehingga polis Property All Risk / Industrial All Risk dinamakan “Unnamed Perils” Policy.

Q2. Apa saja yang menjadi Exclusion atau Pengecualian dalam polis Property All Risk /Industrial All Risk ?
A2.Ada 2 jenis Exclusion (Pengecualian) dalam polis Property All Risk / Industrial All Risk yaitu :
  1. General Exclusions :
    • Perang, kerusuhan, huru-hara, penjarahan, revolusi, pengambilalihan kekuasaan, terorisme.
    • Radiasi, ionisasi, kontaminasi radioaktif nuklir.
    • Kesengajaan/kecerobohan tertanggung atau yang mewakili tertanggung.
    • Penghentian pengerjaan sebagian maupun keseluruhan.
  2. Special Exclusions:
    • Property dalam masa konstruksi.
    • Property dalam masa perbaikan, pembersihan, renovasi.
    • Property dalam perjalanan melalui darat, kereta, udara atau air (diasuransikan dengan polis asuransi pengangkutan /marine cargo).
    • Kendaraan darat, laut, udara, air ruang angkasa,lokomotif dan sejenisnya.
    • Perhiasan, batu berharga, medallion, barang-barang langka/karya seni.
    • Pohon kayu, hewan, gunung, ikan, tanaman.
    • Tanah, jalanan, rel kereta, bendungan, kanal, kabel, terowongan, jembatan, pipa-pipa, pelabuhan, tambang, offshore property.
    • Barang sewa, kredit dan sejenisnya..
    • Langsung/tidak langsung disebabkan oleh :
      • Keterlambatan, hilangnya pasar, kegagalan pemasangan.
      • Ketidakjujuran, kecurangan, penipuan.
      • Hilang, lenyap, susut yang tidak diketahui sebabnya.
      • Tangki air dan perlengkapannya yang jebol, luber, dilepaskan atau bocor ketika tempat itu tida digunakan.
      • Karat, aus, korosi, jamur, kutu, basah, kering, larva serangga.
      • Polusi, kontaminasi.
      • Peraturan mengenai konstruksi, perbaikan atau pemusnahan pada bangunan yang dipertanggungkan.
      • Pengerutan,perubahan warna/rasa/texture, kehilangan berat.
      • Perubahan temperatur, kelembaban, atau kegagalan operasi pada sistem pendingin atau pemanas.
      • Angin, hujan, hujan es, salju, banjir atau debu yang merusak benda bergerak di tempat terbuka, pagar atau pekarangan.
      • Biaya-biaya pemeliharaan/perawatan.
      • Biaya-biaya perbaikan, desain, faulty workmanship.
Q3. Dapatkah kita minta agar yang dikecualikan (Pengecualian) di dalam polis Property All Risk / Industrial All Risk dapat dijamin pula di dalam polis?
A3. Ada beberapa yang dapat, yaitu dengan mencantumkan Extension Clause (Klausula Perluasan) yang menerangkan bahwa Risiko yang sebenarnya dikecualikan tersebut menjadi dijamin.
Contohnya adalah Jaminan Kerusuhan dan Huru-hara (RSMD 4.1ACC), di mana dalam standard polis Property All Risk / Industrial All Risk sebenarnya RSMD 4.1ACC adalah dikecualikan. Jadi agar risiko tsb termasuk ke dalam yang dijamin di dalam polis, maka dalam polis tsb dicantumkan Klausula Endorsement RSMD4.1ACC.
Contoh lain adalah Penghentian pengerjaan sebagian maupun keseluruhan (Silent Risk) yang tercantum dalam General Exclusion. Agar risiko tsb dijamin maka dicantumkan Klausula Silent Risk.
Q4. Apakah yang dimaksud dengan Endorsement dan Klausula itu ?
A4. Endorsement adalah lampiran perubahan-perubahan di dalam polis, yaitu bisa memperluas jaminan atau bisa juga mempersempit jaminan.
Sedangkan Klausula adalah suatu tambahan yang dilekatkan pada suatu polis yang dapat memperluas jaminan atau mempersempit jaminan dan memuat ketentuan-ketentuan yang harus dilakukan Tertanggung.
Q5. Di dalam polis Property All Risk / Industrial All Risk, Gempa Bumi tidak disebutkan sebagi salah satu yang dikecualikan. Apakah Gempa Bumi dijamin dalam polis PAR/IAR ?
A5. Pada awalnya Gempa Bumi memang dijamin di dalam polis Property All Risk / Industrial All Risk, namun dengan melihat kecenderungan makin seringnya risiko Gempa Bumi yang terjadi di Indonesia , akhirnya pada sekitar tahun 2002 risiko Gempa Bumi dijamin di dalam polis tersendiri yang didukung (diback-up) oleh Pool Reasuransi Gempa Bumi Indonesia (PRGBI, sekarang bernama Maipark).
Untuk itu, untuk menerangkan bahwa polis Property All Risk / Industrial All Risk tersebut tidak menjamin Gempa Bumi, maka pada polis tersebut dilekatkan Earthquake Exclusion Clause (Klausula Pengecualian Gempa Bumi).
Q6. Bagaimana apabila polis Property All Risk / Industrial All Risk ingin diperluas dengan Gempa Bumi dan bagaimana dengan ratenya ?
A6. Apabila polis Property All Risk / Industrial All Risk ingin diperluas dengan jaminan Gempa Bumi, maka akan dibuat dalam polis tersendiri. Di mana Rate, Deductible dan kondisi lainnya harus mengikuti standard yang sudah di atur oleh Pool Reasuransi Gempa Bumi Indonesia (PRGBI, sekarang bernama Maipark).
Q7. Apakah rate untuk polis Gempa Bumi sama untuk semua obyek pertanggungan ?
A7. Tidak sama.
Berbeda dengan polis Property All Risk / Industrial All Risk, rate polis Gempa Bumi selain ditentukan oleh penggunaan bangunan ditentukan pula oleh Zona letak dari Obyek Pertanggungan berada dan juga oleh konstruksi bangunan.
Q8. Apakah ada batasan Harga Pertanggungan agar suatu Obyek Pertanggungan dapat dicover dengan polis Property All Risk / Industrial All Risk ?
A8. Sebenarnya di dalam Wording Polis tidak diatur HargaPertanggungan yang dapat dicover dengan polis Property All Risk / Industrial All Risk, namun hal tsb dikembalian kepada kebijaksanaan tiap-tiap perusahaan asuransi.. Di dalam kebijaksanaan u/w ASM, diatur bahwa batasan Nilai Pertanggungan yang bisa dicover dengan polis Property All Risk / Industrial All Risk adalah Rp. 10.000.000.000,-, namun karena melihat kondisi pasar saat ini terutama bisnis-bisnis dari broker, maka pada perkembangannya Harga Pertanggungan di bawah Rp. 10.000.000.000,- bisa dicover dengan polis Property All Risk / Industrial All Risk, tapi biasanya yang bisa dicover dengan Property All Risk / Industrial All Risk adalah Harga Pertanggungan di atas Rp. 2.000.000.000,-.
Q9. Apakah untuk penutupan Asuransi Property All Risk / Industrial All Risk harus dilakukan survey terlebih dahulu atas Obyek Pertanggungan tsb ?
A9. Di dalam General Condition pada polis Property All Risk / Industrial All Risk diatur mengenai Right of Inspection, di mana Wakil Penanggung (Surveyor) berhak menginspeksi (mensurvey) dan mengkaji risiko yang akan dicover, dan Tertanggung harus memberikan kepada Surveyor semua keterangan rinci dan penilaian risiko.
Hal ini sejalan dengan Prinsip asuransi ‘Utmost Good Faith’. Terutama untuk bisnis-bisnis yang memiliki risiko tinggi, seperti pabrik textil, wood working, pabrik bahan kimia atau untuk bisnis yang Harga Pertanggungannya besar.
Di mana dengan melakukan survey, menjadi dasar bagi bag. underwriting untuk menentukan rate, menentukan share, menentukan deductible (risiko sendiri), mencantumkan Warranty atau untuk menentukan apakah risiko tersebut akan diterima atau tidak.
Q10. Apakah Warranty itu ?
A10. Warranty adalah suatu janji atau persyaratan yang melengkapi polis yang memuat suatu keadaan yang harus dipenuhi oleh Tertanggung yaitu untuk melakukan sesuatu atau tidak melakukan sesuatu, di dalam polis biasanya disebutkan sebagai Klausula Kewajiban Tertanggung.
Contohnya : Warranty mengenai keberadaan Alat-alat Pemadam Api Ringan
Yang berbunyi :
KLAUSULA KEWAJIBAN TERTANGGUNG (WARRANTY)
MENGENAI KEBERADAAN ALAT-ALAT PEMADAM API RINGAN (APAR)

Dengan ini Tertanggung menegaskan telah menerima penjelasan secukupnya mengenai persyaratan pemberian potongan premi asuransi kebakaran sebesar 2½% (dua setengah persen) sehubungan dengan keberadaan alat-alat pemadam api ringan (APAR) sebagai berikut :
  1. Untuk setiap 250 meter persegi (m²) dari lantai bangunan harus disediakan, pada
    tempat yang mudah dijangkau, MINIMAL 1 (satu) dari salah satu unit tabung APAR
    tersebut di bawah ini :
    9 kg jenis gas CO2 (carbondioxide) pemadam
    4.5 kg jenis kimia kering (dry powder) pemadam
    3 kg jenis gas HALON (halogenated hydrocarbon) pemadam
    10 liter jenis busa pemadam
    10 liter air pemadam
    Tabung APAR berukuran lebih kecil boleh dipakai asal keseluruhan jumlah berat (kilogram) atau isi (liter) sama dengan tabung APAR yang digantikannya.
  2. Setiap tabung APAR berada dalam kondisi baik, siap pakai dan terpelihara serta selalu
    mentaati petunjuk pabrikan mengenai pengisian kembali.
    Selanjutnya Tertanggung, dengan ini menyatakan setuju bahwa apabila pada saat terjadi kebakaran ternyata APAR tidak ada atau tidak berfungsi sebagaimana mestinya disebabkan kelalaian dan/atau kesalahan Tertanggung dalam pemeliharaan dan/atau dalam mengikuti petunjuk pabrikan, maka Perusahaan Asuransi/Penanggung tidak bertanggung jawab atas kerugian yang terjadi.
Q11. Kapan berlakunya Warranty dan bagaimana apabila Warrant tsb tidak dipenuhi oleh Tertanggung ?
A11. Warranty berlaku selama masa pertanggungan asuransi. Apabila warranty ini tidak dipenuhi atau tidak dilaksanakan oleh Tertanggung sehingga mengakibatkan risiko menjadi meningkat, maka kerugian yang mungkin terjadi tidak akan dibayarkan.
Q12. Bagaiman cara menentukan Harga Pertanggungan pada Polis ?
A12. Harga Pertanggungan dari property yang diasuransikan harus menunjukkan nilai penuh (tidak lebih kecil) dari harga yang sebenarnya / harga pasar pada saat berlakunya asuransi dan selama periode asuransi berlangsung, karena pada saat property hancur/rusak maka Penanggung akan mengganti dengan yang baru atau membangun kembali dengan kondisi yang sama tetapi tidak lebih baik atau lebih luas dari bangunan sebelumnya.
Q13. Bolehkah Tertanggung mengasuransikan isi bangunan tanpa mengasuransikan bangunannya ?
A13. Pada dasarnya di dalam polis tidak memuat ketentuan bahwa yang disuransikan harus beserta bangunannya, namun biasanya perusahaan asuransi tidak mau menerima apabila yang diasuransikan hanya isi bangunannya saja tanpa bangunannya, karena risiko yang terbesar justru biasanya dari isi bangunannya . Kecuali apabila bangunan nya sewa atau bangunannya tsb sudah diasuransikan sendiri.
Q14. Apakah setelah terjadinya kerugian sebagian, Harga Pertanggungan menjadi berkurang ?
A14. Setelah terjadinya kerugian sebagian, Harga Pertanggungan memang menjadi berkurang sebesar kerugiannya tsb, jadi setelah terjadi kerugian Harga Pertanggungannya harus dikembalikan seperti posisi semula di mana Tertanggung harus membayar proporsi premi tambahan sampai dengan berakhirnya masa pertanggungan.
Untuk itu di dalam polis akan dilekatkan klausula Reinstatement Additional Premium.

Asuransi Kebakaran dan Kerusuhan

Kebakaran??.Kebakaran???..

Kebakaran adalah penyebab utama kerusakan harta benda manusia, hampir setiap hari kita menyaksikan terjadinya kebakaran?..
Kebakaran menyebabkan kerusakan dan kerugian puluhan, ratusan juta bahkan milyaran rupiah?.
Bangunan, mesin-mesin, stock, barang dagangan, peralatan elektronik atau harta benda lainnya rusak, dan hangus akibat Kebakaran

Sebelum terlambat??Pastikan harta benda anda terlindungi oleh Asuransi Kebakaran.


A.  Asuransi KEBAKARAN


Asuransi Kebakaran menjamin kerusakan atau kerugian yang disebabkan oleh Kebakaran, Petir, Ledakan, Kejatuhan Pesawat Terbang, dan Asap atau terkadang disebut FLEXAS (Fire, Lightning, EXplosion, impact of Airctaft and Smoke)

Kebakaran

Menjamin kebakaran baik yang disebabkan oleh hubungan arus pendek atau korsleting listrik, menjalarnya api atau panas yang timbul sendiri, atau karena menjalarnya api dari kebakaran benda lain, rumah tetangga, kebakaran pohon dll ataupun kebakaran karena kelalaian atau kekuranghati-hatian anda sendiri, pembantu anda atau orang lain seperti, kebakaran karena kompor meledak, kebocoran gas, ataupun karena puntung rokok dll.
Kerusakan yang ditimbulkan akibat usaha pemadaman kebakaran juga dijamin.

Petir

Sambaran petir juga dapat menimbulkan kebakaran, atau kerusakan pada peralatan elektronik dan lainnya.

Ledakan

Ledakan dari bejana, boiler, ketel uap dan sejenisnya.

Kejatuhan Pesawat Terbang

Kejatuhan Pesawat Terbang juga bisa berakibat fatal dan menimbulkan kerusakan atau kerugian harta benda.

Asap

Kerusakan yang disebabkan oleh asap karena kebakaran juga dijamin dalam Asuransi kebakaran.
Benefit Tambahan

Asuransi Kebakaran juga memberikan benefit tambahan antara lain berupa:
-         Biaya pemadaman kebakaran
-         Biaya pembersihan puing
-         Biaya Arsitek dan Survey
-         Biaya Akuntan
-         Dan Biaya-biaya lainnya

Berapa Premi yang harus saya bayar?

Besar kecilnya premi yang harus anda bayar sangat tergantung pada beberapa factor antara lain: Okupasi ? penggunaan bangunan, Konstruksi Bangunan, Lingkungan Sekitarnya, Housekeping / Maintenance, Alat Pemadan Kebakaran, Harga Pertanggungan, Luas Jaminan Asuransi, dan lain lain

Baca selengkapnya di underwriting factors

Namun hal yang paling utama dan berpengaruh terhadap premi adalah Okupasi ? penggunaan bangunan. Tarif premi untuk Bangunan yang digunakan sebagai rumah tinggal tentu sangat berbeda  dengan toko, atau pabrik.

Ilustrasi tarip premi adalah sbb:

Okupasi
Rate
Rumah Tinggal
0.058%
Kantor
0.058%
Apartemen
0.058%
Restoran
0.100%
Sekolah / Universitas
0.100%
Hotel
0.100%
Mall
0.100%
Gudang Pribadi
0.200%
Toko
0.300%
Konfeksi
0.300%
Pabrik Sepatu
0.200%
Pabrik Plastik
0.180%


B.   Asuransi KERUSUHAN


Asuransi Kerusuhan adalah tambahan jaminan yang biasanya melekat pada jenis Asuransi Kebakaran


Asuransi Kerusuhan menjamin kerugian atau kerusakan yang disebabkan oleh: Kerusuhan, Pemogokan Buruh, Perbuatan Jahat, dan Huru-hara atau biasa disebut RSMDCC (Riots, Strikes, Malicious Damage and Civil Commotions)

Kerusuhan

Kerusuhan adalah tindakan sekelompok orang (minimal 12 orang) yang menimbulkan gangguan ketertiban dan tindakan anarkis atau pengrusakan harta benda milik orang lain, seperti tawuran pelajar, tawuran warga, demo yang anarkis dll.

Pemogokan Buruh
Adalah tindakan anarkis atau pengrusakan harta benda oleh kelompok buruh atau pekerja (minimal 12 orang) dalam melakukan aksi protes atas peraturan atau persyaratan kerja oleh majikan.

Perbuatan Jahat
Adalah tindakan seseorang yang dengan sengaja melakukan pengrusakan harta benda milik orang lain karena dendam, dengki, amarah atau vandalistis.

Huru Hara
Adalah kekacauan massal di suatu kota yang disertai dengan pengrusakan besar-besaran dan terhentinya aktifitas ekonomi masyarakat dan menimbulkan ketakutan umum, seperti halnya tragedy Mei 1998.

Tambahan Premi untuk jaminan Asuransi Kerusuhan, Pemogokan Buruh, Perbuatan Jahat, dan Huru-hara biasanya adalah 0.05%


Ilustrasi Perhitungan Premi


Tn. A meng-asuransikan kantor beserta isinya yang berlokasi di Jl. Blora No 5 Jakarta dengan jaminan Asuransi Kebakaran dan Asuransi Kerusuhan

Harga Pertanggungan
- Bangunan                                          : Rp 200,000,000
- Isi, peralatan kantorl                          : Rp 50,000,000

Total Harga            : Rp 250,000,0000


Rate Asuransi Kebakaran            : 0.058% x Rp 250,000,000 = Rp 145,000
Rate Asuransi Kerusuhan            : 0.050% x Rp 250,000,000 = Rp 125,000

Total Premi            : Rp 270,000